
Гарантована та прогнозована дохідність нерухомості: що потрібно знати інвестору
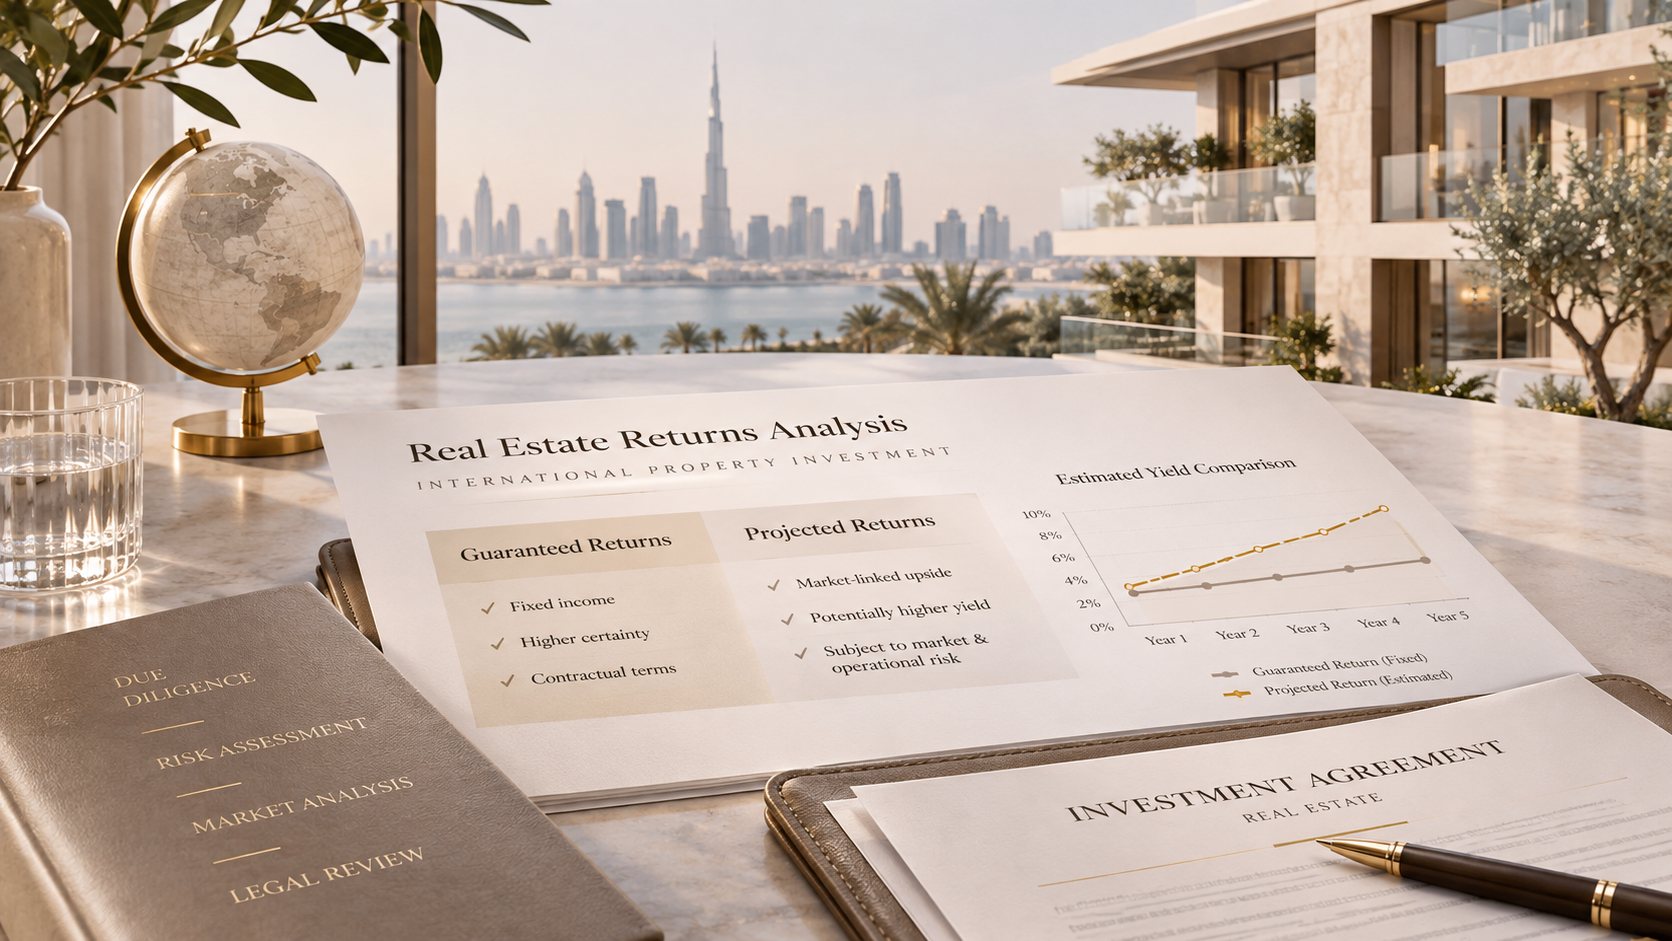
Міжнародний ринок нерухомості пропонує різноманітні інвестиційні моделі. Одні передбачають отримання орендного доходу, інші орієнтовані на потенційне зростання вартості активу. Окрему категорію становлять проєкти, у яких забудовники або керуючі компанії пропонують фіксовані виплати протягом визначеного періоду.
У презентаціях таких об’єктів часто використовуються поняття «гарантована дохідність» і «прогнозована дохідність». На перший погляд вони можуть здаватися схожими, проте з юридичного та економічного погляду між ними існує принципова різниця.
Для інвестора важливо розуміти не лише заявлений відсоток, а й механізм формування доходу, джерело виплат та ризики невиконання зобов’язань.
Що таке прогнозована дохідність?
Прогнозована дохідність — це очікуваний фінансовий результат, розрахований на основі певних припущень щодо майбутньої роботи об’єкта.
Наприклад, для житлової нерухомості прогноз може враховувати середню орендну ставку, очікувану заповнюваність, витрати на обслуговування та податкове навантаження.
Для готельної нерухомості фінансова модель зазвичай є складнішою. Вона може включати завантаженість номерного фонду, середню вартість номера за ніч, доходи від додаткових послуг, операційні витрати та винагороду керуючої компанії.
При цьому прогноз не створює автоматичного зобов’язання виплачувати інвестору зазначену суму.
Фактична дохідність може бути як вищою, так і нижчою за початкові розрахунки.
На результат впливають ринкова кон’юнктура, конкуренція, сезонність, ефективність управління, зміни податкового законодавства та інші фактори.
Тому якісний фінансовий прогноз повинен містити не лише базовий сценарій, а й аналіз можливих відхилень.
Що означає гарантована дохідність?
У сфері нерухомості термін «гарантована дохідність» нерідко використовується для опису договірної моделі, за якою певна компанія бере на себе зобов’язання здійснювати інвестору фіксовані виплати.
Наприклад, договір може передбачати виплату визначеного відсотка від вартості придбаної нерухомості протягом кількох років.
Проте важливо розмежовувати два поняття: наявність договірного зобов’язання та фактичну гарантію отримання коштів.
Навіть якщо виплати прямо передбачені договором, їх виконання залежить від фінансової спроможності відповідальної сторони.
Якщо компанія стикається з проблемами ліквідності, банкрутством або іншими фінансовими труднощами, інвестор може не отримати передбачені виплати вчасно або в повному обсязі.
Отже, договірна фіксація доходу не усуває інвестиційного ризику.
Хто відповідає за виплати?
Одне з найважливіших питань під час аналізу пропозиції з фіксованою дохідністю — визначення сторони, яка юридично відповідає за виконання фінансових зобов’язань.
Це може бути забудовник, власник операційного бізнесу, орендар, керуюча компанія або спеціально створена юридична особа.
Наявність відомого готельного бренду не обов’язково означає, що саме міжнародна мережа гарантує дохід інвестору.
У багатьох проєктах бренд надається на підставі франчайзингового договору або договору управління, тоді як фінансові зобов’язання перед власниками нерухомості покладаються на іншу юридичну особу.
Саме тому необхідно встановити, хто є стороною договору, які активи має ця компанія та чи передбачено додаткове забезпечення її зобов’язань.
Як перевірити фінансову модель?
Перш ніж оцінювати привабливість заявленої дохідності, варто визначити, на якій основі вона розрахована.
Наприклад, якщо об’єкт коштує €200 000, а річний дохід становить €16 000, номінальна дохідність дорівнює 8%.
Проте цей показник сам по собі не дає повного уявлення про економіку інвестиції.
Необхідно з’ясувати, чи враховані у розрахунку витрати на придбання, податки, управління, страхування, ремонт, меблювання та інші платежі.
Також слід перевірити, чи є зазначений дохід валовим або чистим.
Валова дохідність відображає співвідношення доходу до вартості активу без повного врахування витрат.
Чиста дохідність враховує визначені операційні витрати та дозволяє точніше оцінити результат володіння нерухомістю.
Водночас навіть чиста операційна дохідність може відрізнятися від фактичної дохідності на весь вкладений капітал, якщо врахувати витрати на угоду, фінансування та податки інвестора.
Які ризики потребують особливої уваги?
Під час аналізу інвестиційної пропозиції важливо враховувати декілька категорій ризиків.
Ризик контрагента. Компанія, яка зобов’язалася здійснювати виплати, може втратити фінансову спроможність.
Операційний ризик. Фактичні результати роботи об’єкта можуть виявитися гіршими за прогноз.
Ринковий ризик. Зміна попиту, конкуренції або економічних умов може вплинути на дохідність і ринкову вартість нерухомості.
Юридичний ризик. Умови договору можуть недостатньо захищати інтереси покупця або ускладнювати примусове виконання зобов’язань.
Ризик ліквідності. Навіть об’єкт із регулярними виплатами може бути складно продати за бажаною ціною.
Окремої уваги потребує ситуація, коли фіксовані виплати здійснюються не за рахунок операційного прибутку об’єкта, а з інших джерел фінансування.
Така модель не обов’язково є неприйнятною, але інвестор повинен розуміти її економічну стійкість.
Чи варто обирати нерухомість із фіксованими виплатами?
Універсальної відповіді немає.
Для покупця, який прагне передбачуваного грошового потоку, договірна модель фіксованих виплат може бути цікавою.
Однак її доцільність залежить від фінансової надійності контрагента, умов договору, вартості придбання та можливості реалізувати актив у майбутньому.
Іншому інвестору може більше підходити модель, у якій дохід безпосередньо залежить від фактичних результатів експлуатації нерухомості.
Головне — порівнювати не лише відсотки, а й структуру ризиків.
Висновок
Дохідність є важливим, але не єдиним критерієм оцінки інвестиційної нерухомості.
Професійний аналіз повинен охоплювати економіку об’єкта, юридичну структуру угоди, фінансовий стан відповідальних сторін, потенційну ліквідність та сценарії розвитку подій.
У Trustmont Capital ми розглядаємо міжнародну нерухомість насамперед через призму цілей клієнта: отримання пасивного доходу, потенційної капіталізації або диверсифікації активів.
Плануєте інвестувати в закордонну нерухомість? Зверніться до Trustmont Capital, щоб обговорити вашу стратегію та критерії оцінки міжнародних проєктів.