
Rendements garantis et prévisionnels dans l’immobilier : ce que les investisseurs doivent savoir
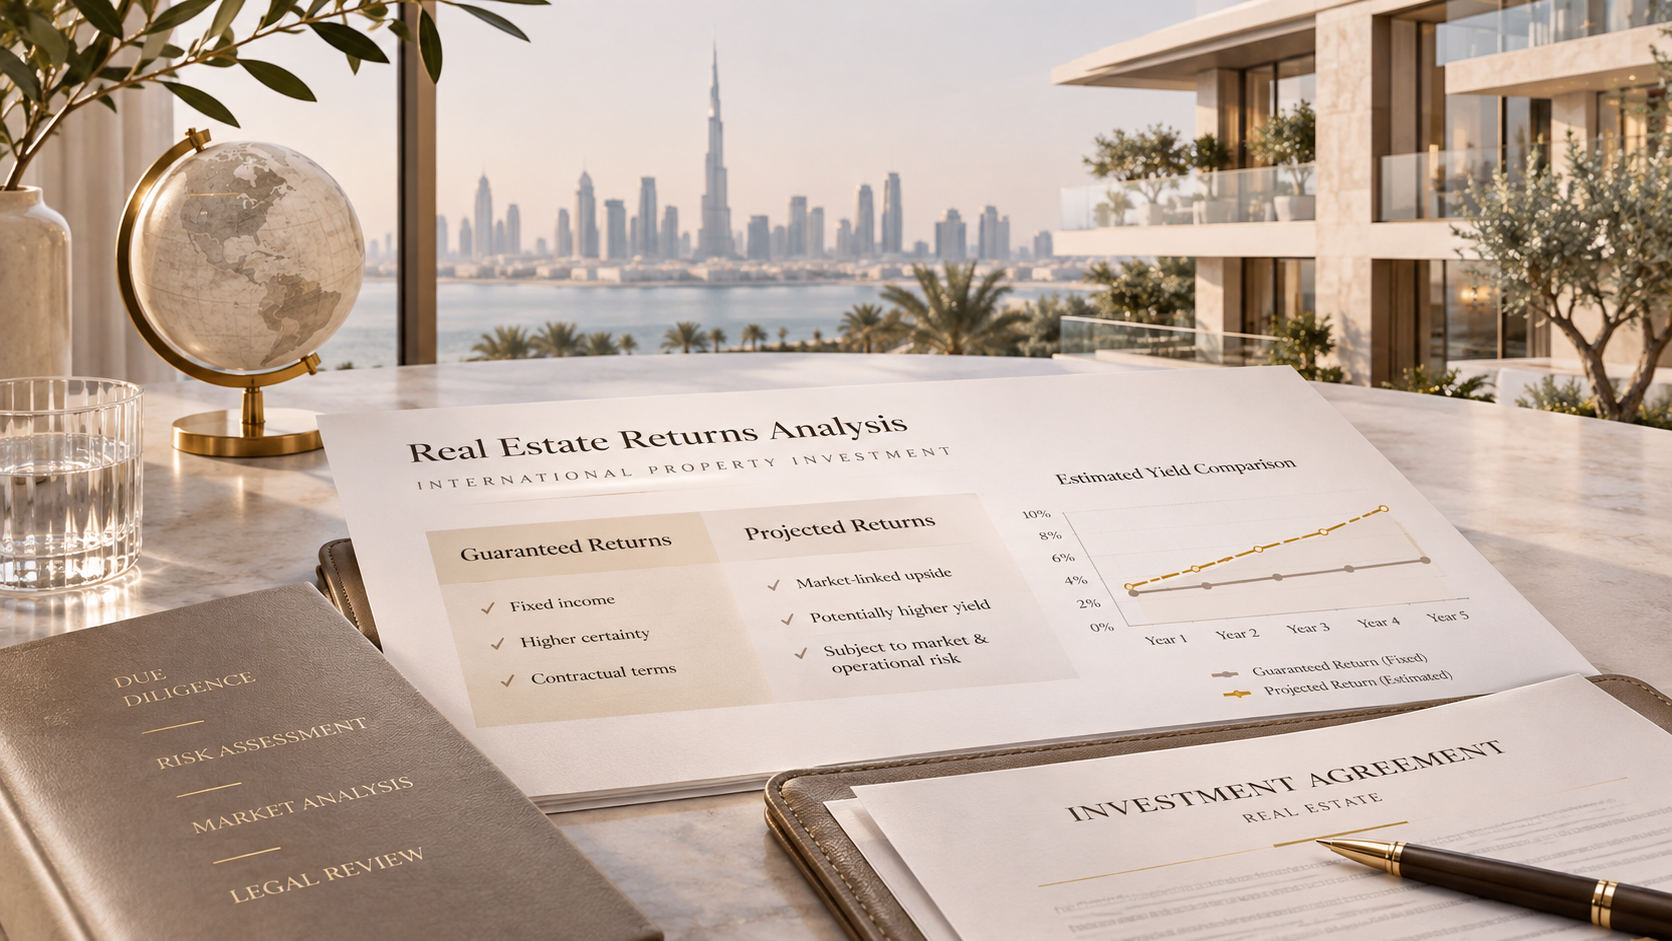
Le marché immobilier international propose différents modèles d’investissement. Certains reposent sur la perception de revenus locatifs, tandis que d’autres visent une éventuelle appréciation de la valeur du bien. Une catégorie distincte comprend les projets dans lesquels les promoteurs ou les sociétés de gestion proposent des versements fixes pendant une période déterminée.
Dans les présentations commerciales de ces biens, les notions de « rendement garanti » et de « rendement prévisionnel » sont fréquemment utilisées. À première vue, elles peuvent sembler similaires. Pourtant, elles présentent des différences fondamentales, tant sur le plan juridique qu’économique.
Pour un investisseur, il est essentiel de comprendre non seulement le pourcentage de rendement annoncé, mais également les mécanismes de génération des revenus, l’origine des paiements et les risques liés au non-respect des obligations contractuelles.
Qu’est-ce qu’un rendement prévisionnel ?
Le rendement prévisionnel correspond à un résultat financier attendu, calculé à partir de certaines hypothèses concernant les performances futures d’un bien immobilier.
Dans le cas de l’immobilier résidentiel, les prévisions peuvent notamment prendre en compte le loyer moyen, le taux d’occupation anticipé, les frais d’entretien et la fiscalité applicable.
Pour l’immobilier hôtelier, le modèle financier est généralement plus complexe. Il peut intégrer le taux d’occupation des chambres, le tarif journalier moyen, les revenus provenant de services complémentaires, les charges d’exploitation ainsi que les frais de gestion.
Toutefois, une prévision financière ne crée pas automatiquement une obligation contractuelle de verser à l’investisseur le montant annoncé.
Le rendement réel peut être supérieur ou inférieur aux estimations initiales.
Les résultats dépendent notamment des conditions du marché, de la concurrence, de la saisonnalité, de l’efficacité de la gestion, des évolutions fiscales et d’autres facteurs.
C’est pourquoi une prévision financière rigoureuse devrait présenter non seulement un scénario de référence, mais également une analyse des écarts possibles par rapport aux résultats attendus.
Que signifie un rendement garanti ?
Dans le secteur immobilier, l’expression « rendement garanti » est souvent utilisée pour désigner un mécanisme contractuel dans lequel une entreprise s’engage à effectuer des versements fixes à un investisseur.
Par exemple, un contrat peut prévoir le versement d’un pourcentage déterminé du prix d’acquisition du bien immobilier pendant plusieurs années.
Il convient cependant de distinguer deux notions : l’existence d’une obligation contractuelle de paiement et la garantie effective que l’investisseur percevra les sommes prévues.
Même lorsque les versements sont expressément stipulés dans un contrat, leur réalisation dépend de la capacité financière de la partie responsable.
Si l’entreprise rencontre des problèmes de liquidité, devient insolvable ou fait face à d’autres difficultés financières, l’investisseur peut ne pas recevoir les paiements prévus dans les délais convenus ou dans leur intégralité.
Ainsi, la fixation contractuelle d’un rendement ne supprime pas le risque d’investissement.
Qui est responsable des versements ?
L’un des points les plus importants dans l’analyse d’un investissement immobilier à rendement fixe consiste à identifier la partie juridiquement responsable de l’exécution des obligations financières.
Il peut s’agir du promoteur immobilier, du propriétaire de l’activité d’exploitation, d’un locataire, d’une société de gestion ou d’une entité juridique spécialement constituée pour le projet.
La présence d’une marque hôtelière reconnue ne signifie pas nécessairement que le groupe hôtelier international garantit lui-même les revenus de l’investisseur.
Dans de nombreux projets, la marque est exploitée dans le cadre d’un contrat de franchise ou de gestion, tandis que les obligations financières envers les propriétaires immobiliers incombent à une autre entité juridique.
Il est donc essentiel de déterminer précisément l’identité de la partie contractante, les actifs dont elle dispose et l’existence éventuelle de garanties supplémentaires couvrant ses obligations.
Comment analyser le modèle financier ?
Avant d’évaluer l’attractivité d’un rendement annoncé, il convient de comprendre sur quelle base celui-ci a été calculé.
Par exemple, si un bien immobilier coûte 200 000 € et génère un revenu annuel de 16 000 €, son rendement nominal est de 8 %.
Toutefois, cet indicateur ne permet pas, à lui seul, d’apprécier l’ensemble des paramètres économiques de l’investissement.
Il est nécessaire de vérifier si le calcul prend en compte les frais d’acquisition, les impôts, les frais de gestion, les assurances, les réparations, l’ameublement et les autres dépenses.
Il convient également de déterminer si le rendement annoncé est brut ou net.
Le rendement brut exprime le rapport entre les revenus générés et la valeur du bien, sans tenir pleinement compte des dépenses associées.
Le rendement net intègre certaines charges d’exploitation et permet d’obtenir une vision plus précise des résultats financiers liés à la détention du bien immobilier.
Néanmoins, même le rendement net d’exploitation peut différer du rendement réellement obtenu sur l’ensemble des capitaux investis, lorsque les frais de transaction, les coûts de financement et la fiscalité propre à l’investisseur sont pris en considération.
Quels risques méritent une attention particulière ?
L’évaluation d’une opportunité d’investissement immobilier nécessite de prendre en compte plusieurs catégories de risques.
Risque de contrepartie. L’entreprise chargée d’effectuer les versements peut perdre sa capacité financière à respecter ses engagements.
Risque opérationnel. Les performances réelles de l’exploitation immobilière peuvent être inférieures aux prévisions initiales.
Risque de marché. Les évolutions de la demande, de la concurrence ou de la conjoncture économique peuvent affecter à la fois les revenus et la valeur marchande du bien.
Risque juridique. Les clauses contractuelles peuvent offrir une protection insuffisante à l’acquéreur ou rendre plus difficile l’exécution forcée des obligations.
Risque de liquidité. Même un bien générant des versements réguliers peut s’avérer difficile à revendre au prix souhaité.
Une attention particulière doit également être accordée aux situations dans lesquelles les versements fixes ne proviennent pas des bénéfices d’exploitation du bien, mais d’autres sources de financement.
Un tel modèle n’est pas nécessairement inadapté, mais l’investisseur doit en comprendre la viabilité économique.
Faut-il privilégier les biens immobiliers proposant des versements fixes ?
Il n’existe pas de réponse universelle.
Pour un acquéreur recherchant des flux de trésorerie prévisibles, un dispositif contractuel de versements fixes peut présenter un certain intérêt.
Toutefois, sa pertinence dépend de la solidité financière de la contrepartie, des conditions contractuelles, du prix d’acquisition et de la possibilité de revendre le bien à l’avenir.
D’autres investisseurs peuvent préférer un modèle dans lequel les revenus dépendent directement des performances réelles de l’exploitation immobilière.
L’essentiel est de comparer non seulement les pourcentages de rendement annoncés, mais également la structure des risques associés à chaque investissement.
Conclusion
Le rendement constitue un critère important dans l’évaluation d’un investissement immobilier, mais il ne doit jamais être considéré isolément.
Une analyse professionnelle doit prendre en compte les fondamentaux économiques du bien, la structure juridique de la transaction, la situation financière des parties responsables, la liquidité potentielle de l’actif ainsi que différents scénarios d’évolution.
Chez Trustmont Capital, nous abordons l’immobilier international avant tout en fonction des objectifs de chaque client : générer des revenus passifs, rechercher une éventuelle appréciation du capital ou diversifier son patrimoine.
Vous envisagez d’investir dans l’immobilier à l’étranger ? Contactez Trustmont Capital pour échanger sur votre stratégie et les critères d’évaluation des opportunités immobilières internationales.