
Гарантированная и прогнозируемая доходность недвижимости: что необходимо знать инвестору
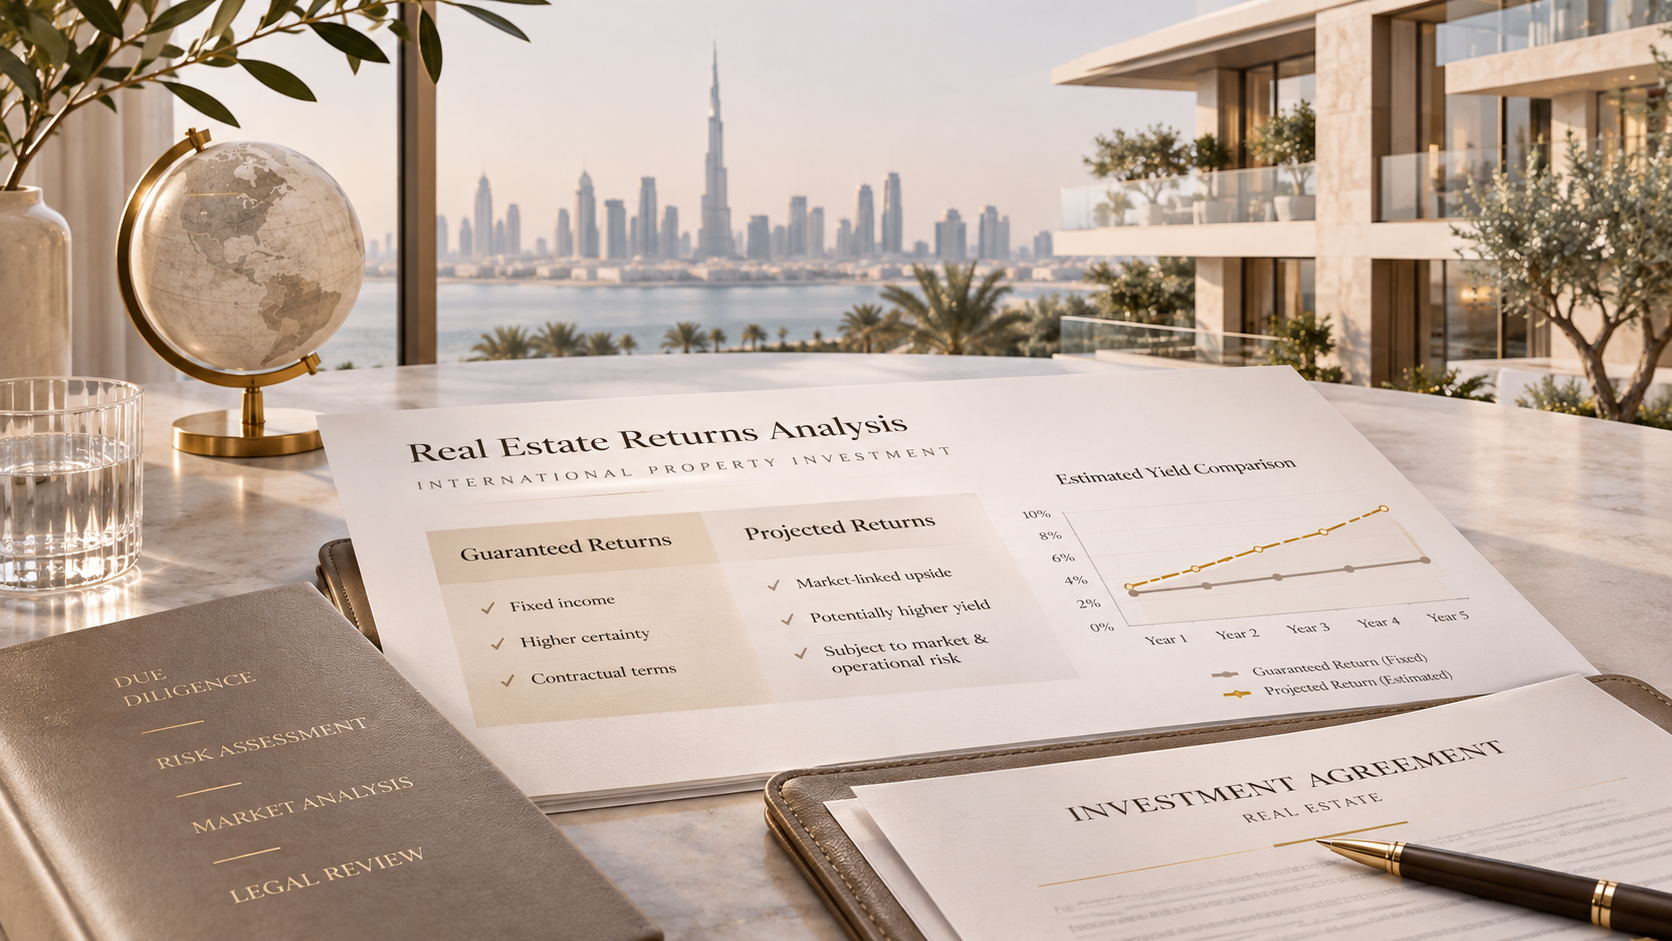
Международный рынок недвижимости предлагает различные инвестиционные модели. Одни предусматривают получение арендного дохода, другие ориентированы на потенциальный рост стоимости актива. Отдельную категорию составляют проекты, в которых застройщики или управляющие компании предлагают фиксированные выплаты в течение определённого периода.
В презентационных материалах таких объектов часто используются понятия «гарантированная доходность» и «прогнозируемая доходность». На первый взгляд они могут казаться схожими, однако с юридической и экономической точек зрения между ними существует принципиальная разница.
Для инвестора важно понимать не только заявленный процент доходности, но и механизм формирования дохода, источник выплат, а также риски неисполнения обязательств.
Что такое прогнозируемая доходность?
Прогнозируемая доходность — это ожидаемый финансовый результат, рассчитанный на основе определённых предположений о будущей работе объекта.
Например, для жилой недвижимости прогноз может учитывать среднюю арендную ставку, ожидаемый уровень заполняемости, расходы на обслуживание и налоговую нагрузку.
Для гостиничной недвижимости финансовая модель, как правило, является более сложной. Она может включать загрузку номерного фонда, среднюю стоимость номера за ночь, доходы от дополнительных услуг, операционные расходы и вознаграждение управляющей компании.
При этом финансовый прогноз не создаёт автоматического обязательства выплачивать инвестору указанную сумму.
Фактическая доходность может оказаться как выше, так и ниже первоначальных расчётов.
На результат влияют рыночная конъюнктура, конкуренция, сезонность, эффективность управления, изменения налогового законодательства и другие факторы.
Поэтому качественный финансовый прогноз должен включать не только базовый сценарий, но и анализ возможных отклонений.
Что означает гарантированная доходность?
В сфере недвижимости термин «гарантированная доходность» нередко используется для описания договорной модели, в рамках которой определённая компания принимает на себя обязательство осуществлять фиксированные выплаты инвестору.
Например, договор может предусматривать выплату установленного процента от стоимости приобретённой недвижимости в течение нескольких лет.
Однако важно разграничивать два понятия: наличие договорного обязательства и фактическую гарантию получения денежных средств.
Даже если выплаты прямо предусмотрены договором, их исполнение зависит от финансовой состоятельности ответственной стороны.
Если компания сталкивается с проблемами ликвидности, банкротством или другими финансовыми трудностями, инвестор может не получить предусмотренные выплаты своевременно или в полном объёме.
Таким образом, договорная фиксация дохода не устраняет инвестиционный риск.
Кто отвечает за выплаты?
Один из важнейших вопросов при анализе предложения с фиксированной доходностью — определение стороны, которая несёт юридическую ответственность за исполнение финансовых обязательств.
Это может быть застройщик, владелец операционного бизнеса, арендатор, управляющая компания или специально созданное юридическое лицо.
Наличие известного гостиничного бренда не обязательно означает, что именно международная гостиничная сеть гарантирует доход инвестору.
Во многих проектах бренд используется на основании франчайзингового договора или договора управления, тогда как финансовые обязательства перед собственниками недвижимости возлагаются на другое юридическое лицо.
Именно поэтому необходимо установить, кто является стороной договора, какими активами располагает эта компания и предусмотрено ли дополнительное обеспечение её обязательств.
Как проверить финансовую модель?
Прежде чем оценивать привлекательность заявленной доходности, следует определить, на какой основе она рассчитана.
Например, если объект стоит €200 000, а годовой доход составляет €16 000, номинальная доходность равна 8%.
Однако сам по себе этот показатель не даёт полного представления об экономике инвестиции.
Необходимо выяснить, учитываются ли в расчёте расходы на приобретение, налоги, управление, страхование, ремонт, меблировку и другие платежи.
Также следует проверить, является ли указанная доходность валовой или чистой.
Валовая доходность отражает соотношение дохода и стоимости актива без полного учёта связанных с ним расходов.
Чистая доходность учитывает определённые операционные расходы и позволяет точнее оценить финансовый результат владения недвижимостью.
При этом даже чистая операционная доходность может отличаться от фактической доходности на весь инвестированный капитал, если учитывать расходы на сделку, финансирование и налоги инвестора.
Какие риски требуют особого внимания?
При анализе инвестиционного предложения важно учитывать несколько категорий рисков.
Риск контрагента. Компания, принявшая на себя обязательство осуществлять выплаты, может утратить финансовую состоятельность.
Операционный риск. Фактические результаты эксплуатации объекта могут оказаться ниже прогнозируемых.
Рыночный риск. Изменение спроса, конкурентной среды или экономических условий может повлиять как на доходность, так и на рыночную стоимость недвижимости.
Юридический риск. Условия договора могут недостаточно защищать интересы покупателя или затруднять принудительное исполнение обязательств.
Риск ликвидности. Даже объект, обеспечивающий регулярные выплаты, может оказаться сложно продать по желаемой цене.
Отдельного внимания заслуживают ситуации, когда фиксированные выплаты осуществляются не за счёт операционной прибыли объекта, а из других источников финансирования.
Такая модель не обязательно является неприемлемой, однако инвестор должен понимать её экономическую устойчивость.
Стоит ли выбирать недвижимость с фиксированными выплатами?
Универсального ответа не существует.
Для покупателя, заинтересованного в предсказуемом денежном потоке, договорная модель фиксированных выплат может представлять интерес.
Однако её целесообразность зависит от финансовой надёжности контрагента, условий договора, стоимости приобретения и возможности реализации актива в будущем.
Другому инвестору может больше подходить модель, в которой доход напрямую зависит от фактических результатов эксплуатации недвижимости.
Главное — сравнивать не только проценты доходности, но и структуру сопутствующих рисков.
Заключение
Доходность является важным, но далеко не единственным критерием оценки инвестиционной недвижимости.
Профессиональный анализ должен охватывать экономику объекта, юридическую структуру сделки, финансовое состояние ответственных сторон, потенциальную ликвидность и различные сценарии развития событий.
В Trustmont Capital мы рассматриваем международную недвижимость прежде всего через призму целей клиента: получения пассивного дохода, потенциального роста стоимости капитала или диверсификации активов.
Планируете инвестировать в зарубежную недвижимость? Обратитесь в Trustmont Capital, чтобы обсудить вашу стратегию и критерии оценки международных проектов.